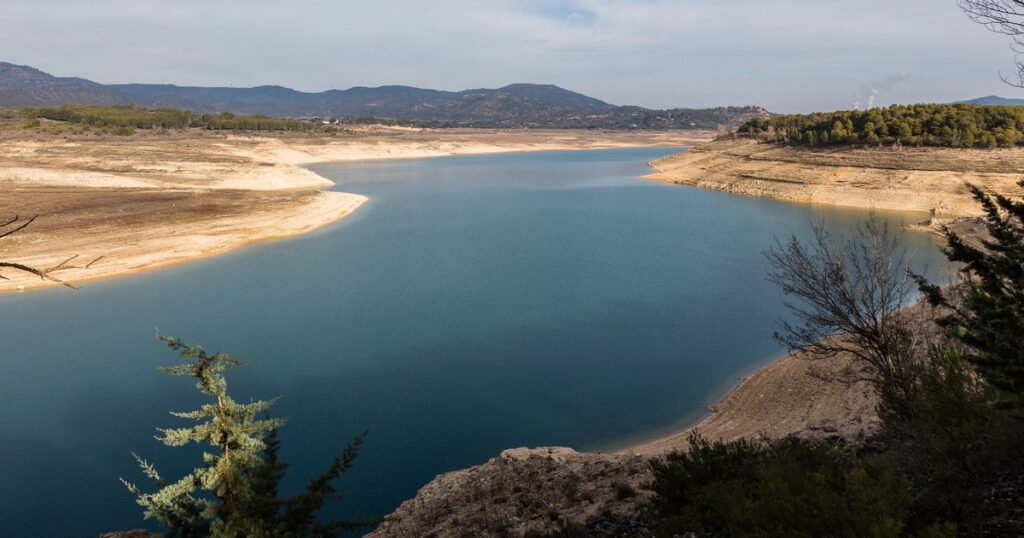
Embalse de Entrepeñas (Guadalajara), en la cabecera del Tajo, en enero de 2017.
La reserva hidroeléctrica peninsular ha bajado a 10.223 GWh, el 44,4% de la capacidad total, según el Boletín Hidrológico nº 43 que el Ministerio para la Transición Ecológica (MITECO) publicó el 27 de octubre. La energía embalsada cayó 202 GWh en la última semana y marca su nivel más bajo desde principios de noviembre de 2023, coincidiendo con un precio medio de 206,89 €/MWh en el mercado diario español para este martes 27 de octubre.
El mínimo de tres años se explica sobre todo porque los dos años hidrológicos anteriores fueron húmedos. La reserva hidroeléctrica se sitúa en el 92,3% de la que había hace un año, pero sigue en el 113,0% de la media de los últimos cinco años y en el 115,6% de la de los últimos diez. Los datos del boletín anterior ya situaban la reserva en 10.425 GWh y el 45,3% de la capacidad.
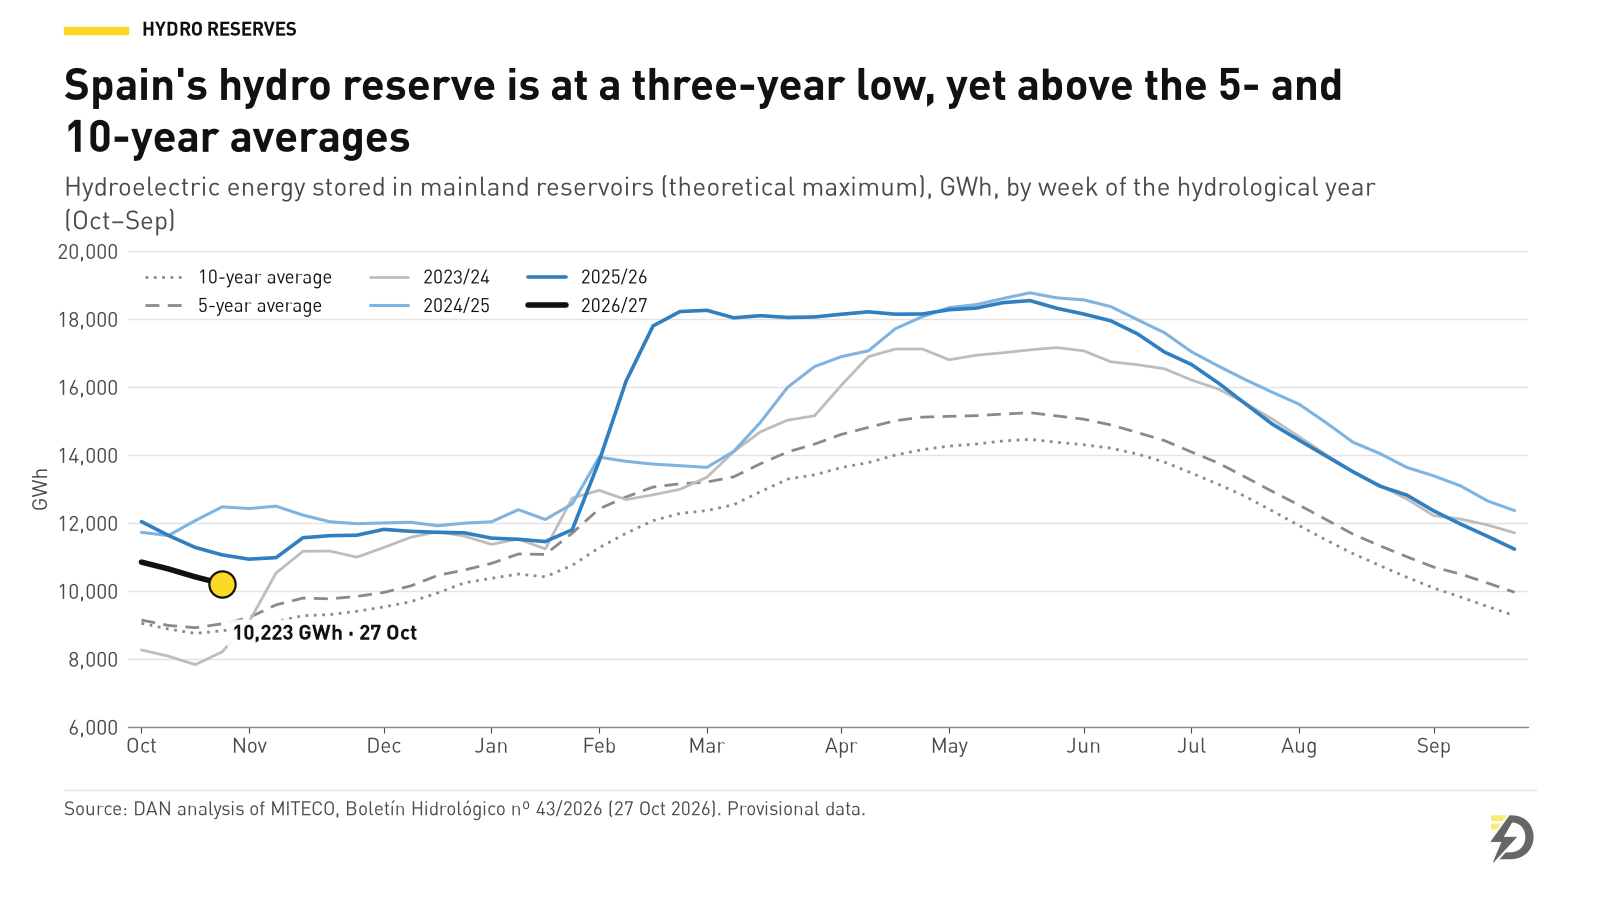
Los embalses hidroeléctricos, por debajo de la media
La foto cambia si se mira solo a los embalses hidroeléctricos, los que el boletín separa de los de uso consuntivo. Su energía disponible es de 5.136 GWh, el 43,1% de la capacidad, frente al 52,1% de hace un año, el 45,3% de la media de cinco años y el 46,5% de la de diez. Es decir, el conjunto de la reserva supera la media gracias a los embalses de uso consuntivo, mientras que los dedicados a la producción eléctrica están ligeramente por debajo.
Por cuencas, la energía disponible en el Duero está en el 42,2% de la capacidad (52,9% hace un año y 44,4% de media en cinco años) y en el Tajo, en el 37,0%, por debajo del 41,5% de hace un año pero por encima de su media de cinco años (27,2%). El Miño-Sil se sitúa en el 40,4% y el Ebro, en el 42,1%. Las lluvias de la última semana, según el boletín, se concentraron en la vertiente mediterránea y fueron escasas en la atlántica, que reúne 6.885 de los 10.223 GWh disponibles.
La producción hidroeléctrica entre el 19 y el 25 de octubre fue de 427 GWh, el 98,2% de la del mismo periodo de 2025, según datos de Red Eléctrica recogidos en el boletín. En lo que va de año, desde el 1 de enero, suma 31.161 GWh, un 5,8% menos que los 33.063 GWh del mismo periodo del año anterior.
Un precio de 206,89 €/MWh con el pico al anochecer
En el mercado diario de OMIE, el precio medio en España para el 27 de octubre es de 206,89 €/MWh, un 5,1% más que los 196,86 €/MWh del lunes. El mínimo, de 100 €/MWh, llega a las 14:15, con la producción solar en su máximo, y el máximo, de 290 €/MWh, se alcanza entre las 18:30 y las 19:00, con la caída de la producción solar.
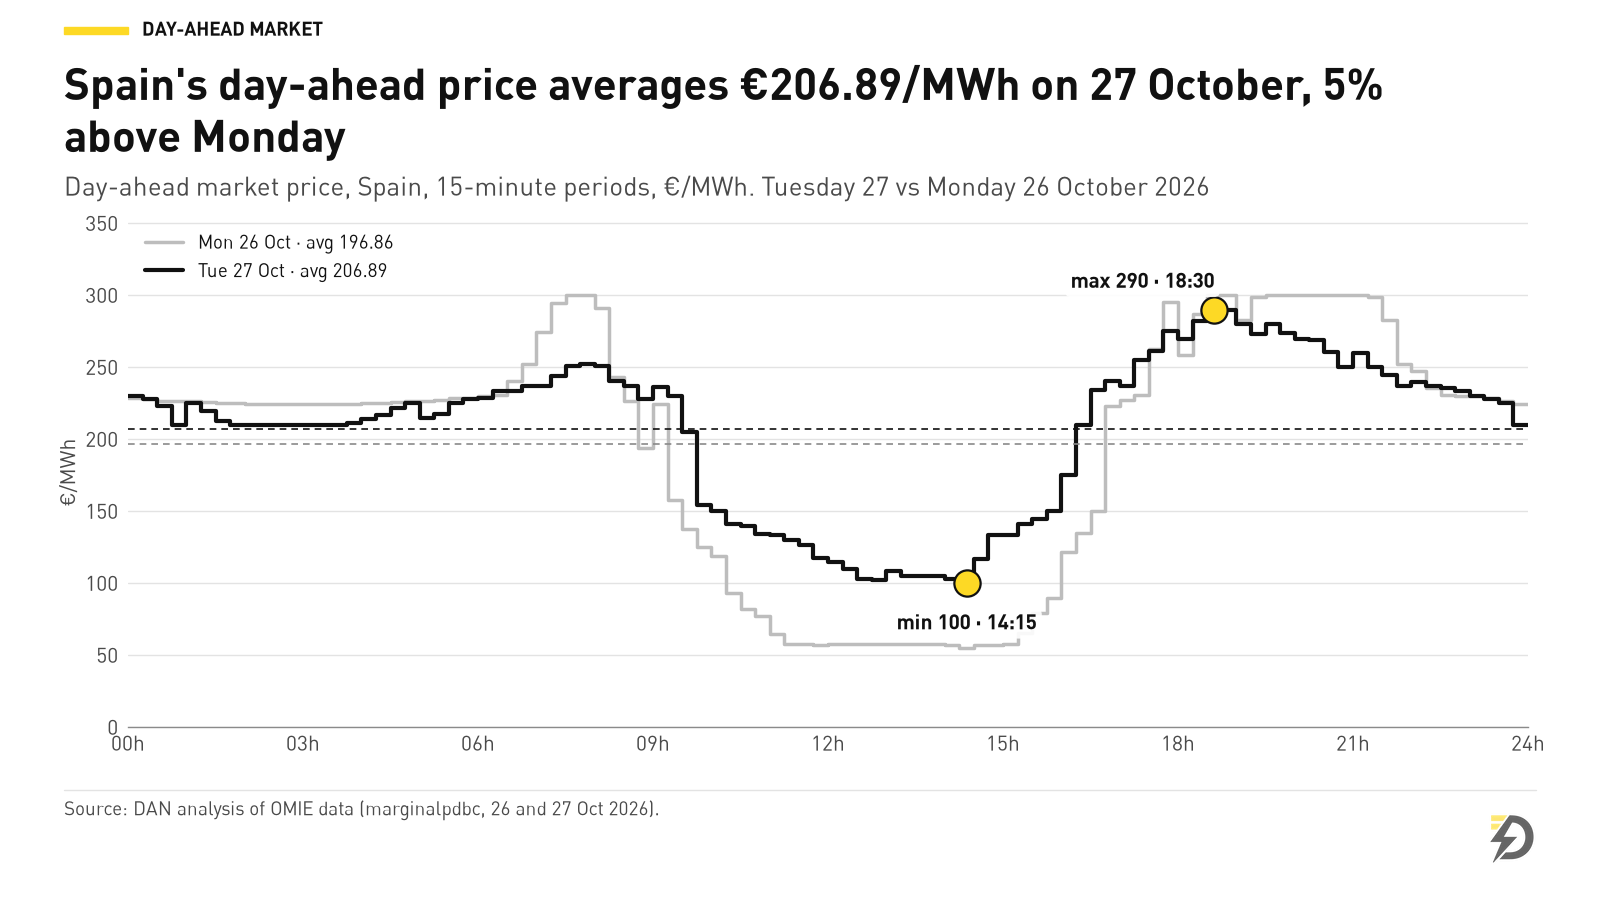
El gas tampoco da tregua. El contrato TTF para el month ahead rondaba este martes los 96 €/MWh, después de cerrar el lunes en 97,19 €/MWh, su nivel más alto desde 2022.
Agua escasa y precio caro: qué dicen los datos
Un análisis de Day-Ahead News con datos diarios de REE e·sios de los últimos 90 días (del 29 de julio al 26 de octubre) no respalda la idea de que menos hidráulica signifique, sin más, un precio más alto. La cuota de la hidráulica convencional en la generación peninsular tiene una correlación de +0,69 con el precio medio diario, porque las centrales produjeron más precisamente en los días caros, mientras que la cuota conjunta de eólica y solar muestra una correlación de -0,85. Son correlaciones, no relaciones causales, pero apuntan a que el viento y el sol explican mejor qué días son caros.
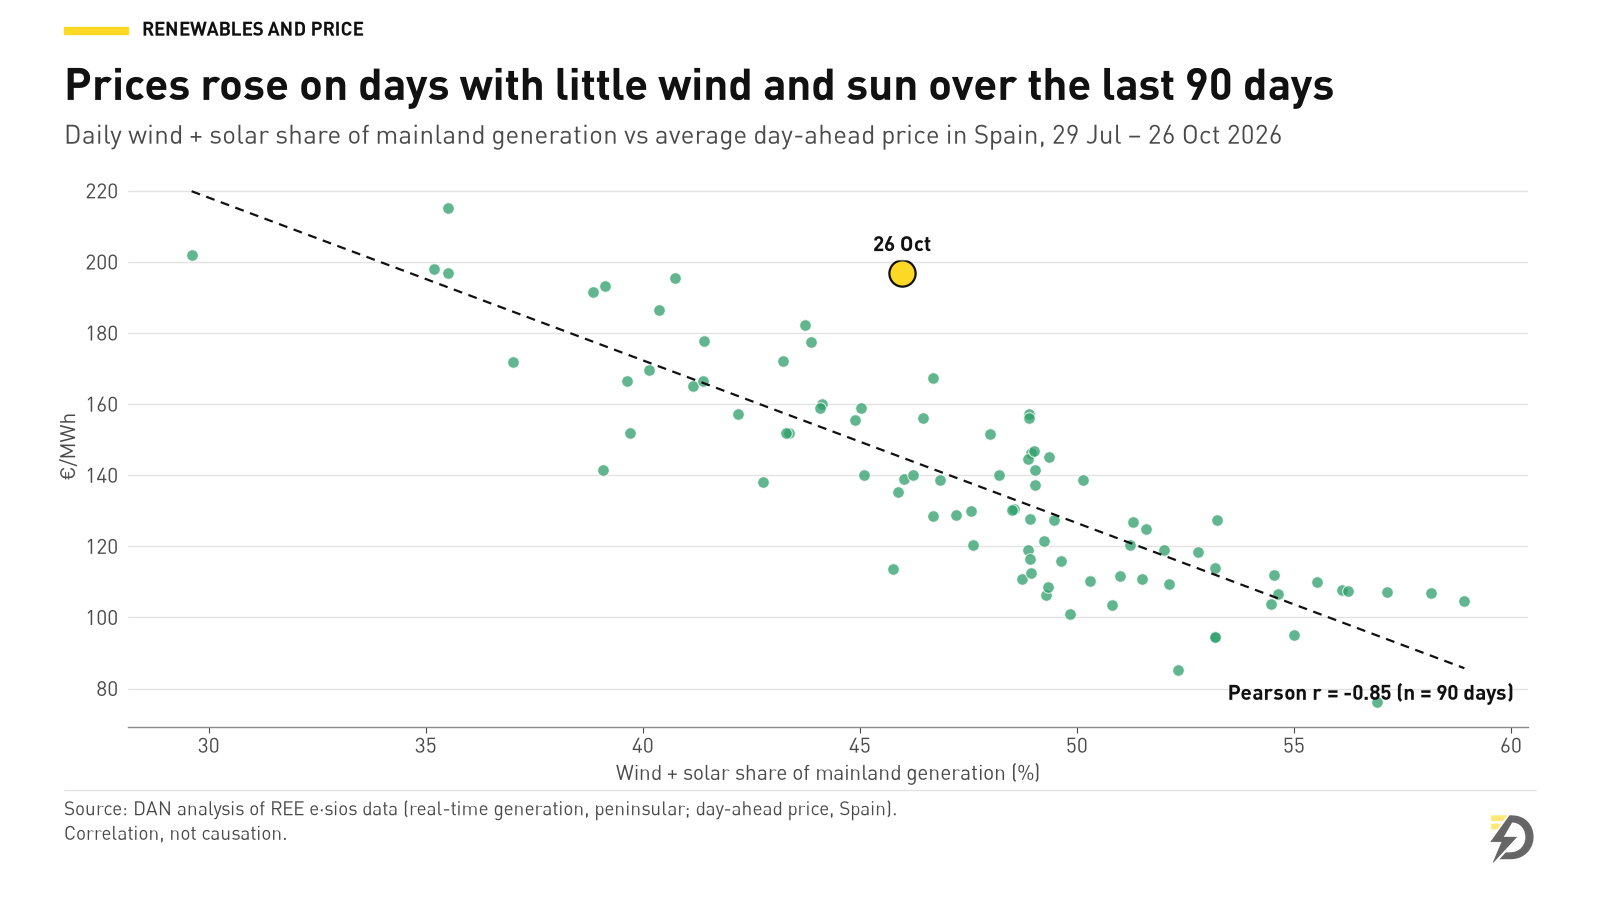
El efecto de una reserva hidroeléctrica más baja sobre el precio es más indirecto. Cuanto más escasa es el agua, mayor es su coste de oportunidad, de modo que los operadores la reservan para las horas más caras y la ofertan a precios altos; con el gas en niveles de 2022, eso permite a la hidráulica fijar el precio en el tramo de la tarde-noche. Es una lectura del funcionamiento del mercado, no un dato medido en este análisis, y su peso en el invierno dependerá de las lluvias de las próximas semanas, sobre todo en la vertiente atlántica.